第28课隐含移动 · 用跨式价读市场预期
要点
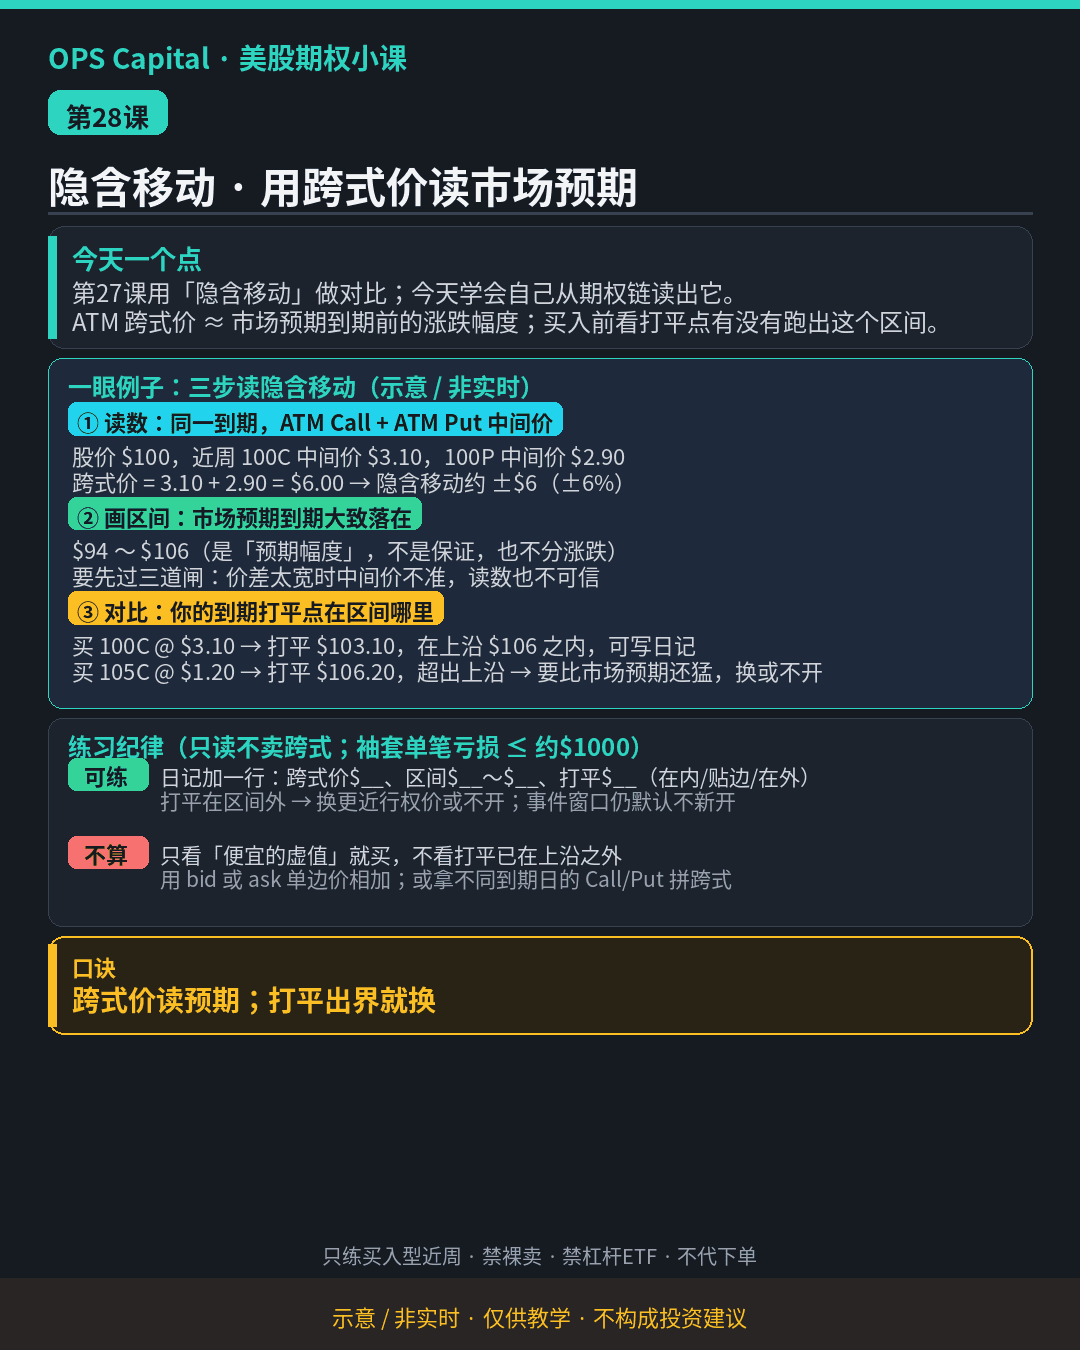
第27课拿「隐含移动」做对比,这节课学会自己从期权链读出它。平值跨式价 ≈ 市场预期到期前的涨跌幅度。买入前,先看打平点有没有跑出这个区间。
- 读数:同一到期,平值 Call 中间价 + 平值 Put 中间价 = 跨式价。
- 画区间:股价 ± 跨式价,就是市场预期到期大致落在的范围。它是「预期幅度」,不是保证,也不分涨跌。读数前要先过三道闸,价差太宽时中间价不准,读数也不可信。
- 对比:你的到期打平点落在区间里,才写进日记;跑出区间,就换更近的行权价或不开。
示例(示意·非实时,比如股价 $100):近周 100C 中间价 $3.10,100P 中间价 $2.90,跨式价 $6.00,区间约 $94~$106。买 100C @ $3.10,打平 $103.10,在上沿 $106 以内;买 105C @ $1.20,打平 $106.20,超出上沿,换或不开。
本课只用跨式价来读数,不练卖跨式。
口诀
跨式价读预期;打平出界就换。
练习题
以下均为示意·非实时,假设 XYZ 股价 $50,同一近周到期。
- 50C 中间价 $1.55,50P 中间价 $1.45。跨式价多少?隐含移动约百分之几?预期区间是多少?
- 52C 报 $0.70。到期打平点在哪?在区间里的什么位置?
- 另一档报价中间价 $1.60,但价差占中间价 25%。这个读数可靠吗?
点开看答案
- 跨式价 = 1.55 + 1.45 = $3.00,约 ±6%,区间约 $47~$53。
- 打平 = 52 + 0.70 = $52.70,贴着上沿 $53。换更近一点的行权价,或者不开。
- 不可靠。价差 25% 远超约 10% 的闸,中间价不准,读出来的数也不能信。
去闯关练习练习模式,不计入闯关进度