第5课Delta 入门
要点
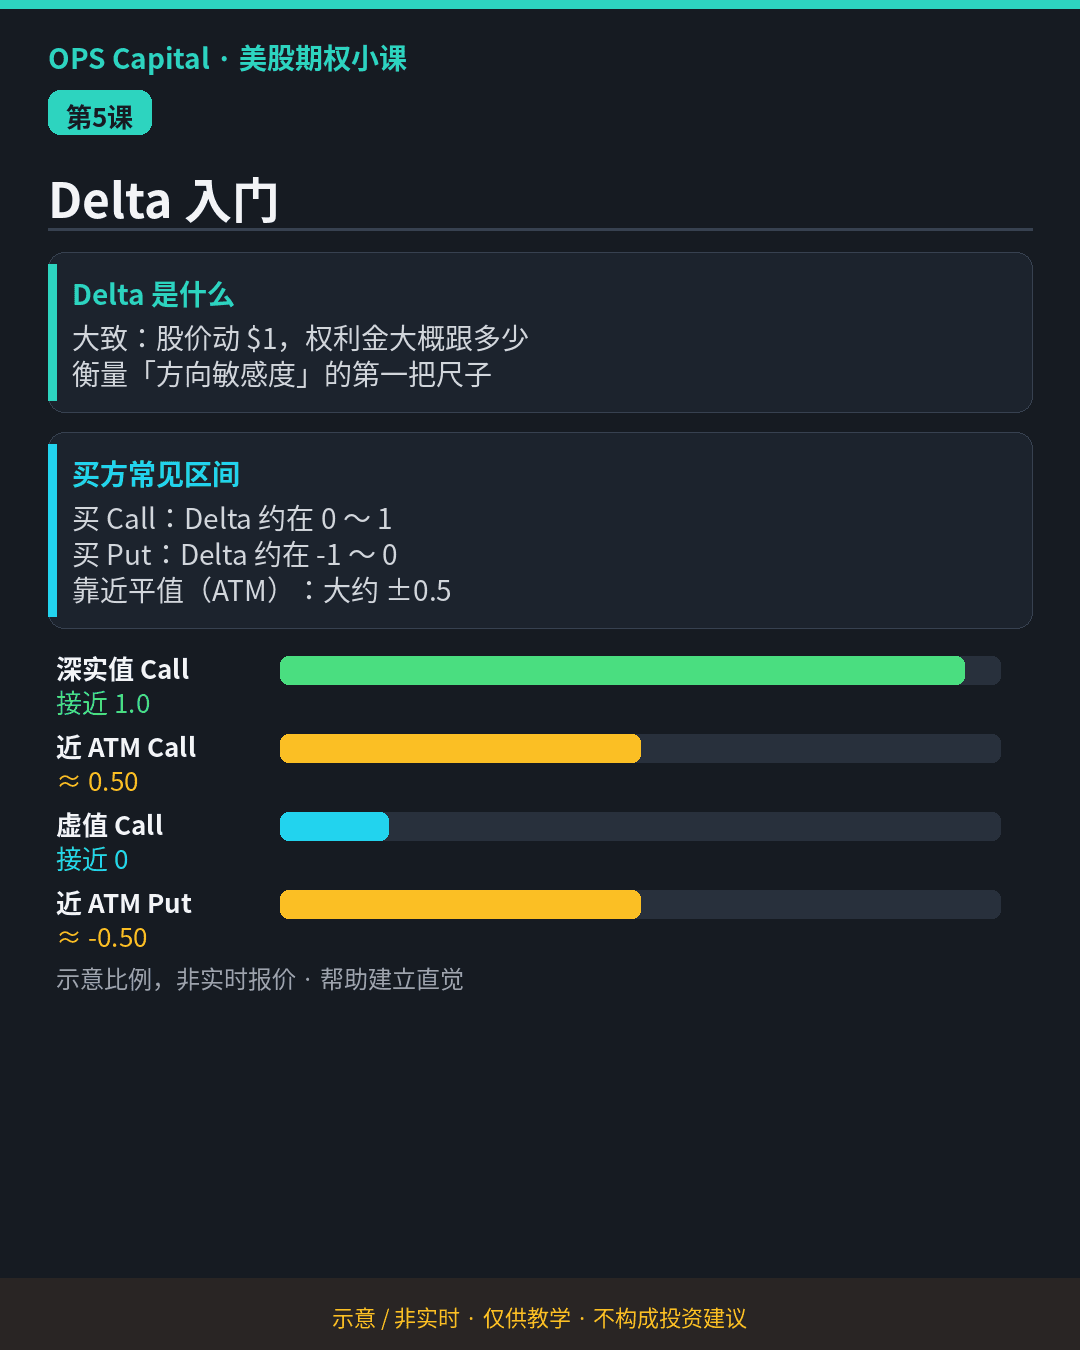
Delta 告诉你:股价动 $1,你这张买入期权的权利金大概跟着动多少。
- 买 Call:Delta 大约在 0~1;买 Put:大约在 −1~0。
- 越实值越接近 ±1,越虚值越接近 0,近平值大约 ±0.5。
- 一张对应 100 股,所以每股的变化要乘 100。
示例(示意·非实时,假设 XYZ 股价约 $200):
- 买 Call 202,权利金约 $4.50,Delta ≈ 0.45
- 买 Put 198,权利金约 $4.80,Delta ≈ −0.45
- 股价涨约 $2:Call 大约 +$0.90(0.45 × 2),Put 大约 −$0.90。按 1 张算,大约是 $90 的量级。
这只是粗估,实际还会受 Theta 和 IV 影响。
口诀
Delta 看跟涨跌的劲;买 Call 为正、买 Put 为负;近平值大概一半劲。
练习题
以下均为示意·非实时,假设 XYZ 股价约 $200。袖套约 $5,000;单周权利金合计 ≤ 约 $1,000;单笔最大亏损 = 已付权利金 ≤ 约 $1,000。
- 你看好短线上涨,想买近周 Call。近平值的 Delta ≈ 0.50,深虚值的 ≈ 0.15。如果希望「股价动一点,权利金也跟得明显一点」,该选哪边?为什么?
- 买 2 张上面的 Call 202(权利金 $4.50,Delta ≈ 0.45)。股价涨 $3,用 Delta 粗估这 2 张账面大约变多少?
- 这笔一共付了多少权利金?有没有超过单笔约 $1,000?这周还剩多少额度?
点开看答案
- 选近平值。Delta 0.50 跟得更紧,深虚值 0.15 股价动了它也只动一点点。
- 单张每股 ≈ 0.45 × 3 = $1.35,× 100 = $135,2 张约 +$270。
- 2 × 4.50 × 100 = $900,没超过约 $1,000;本周还剩约 $100 额度。